
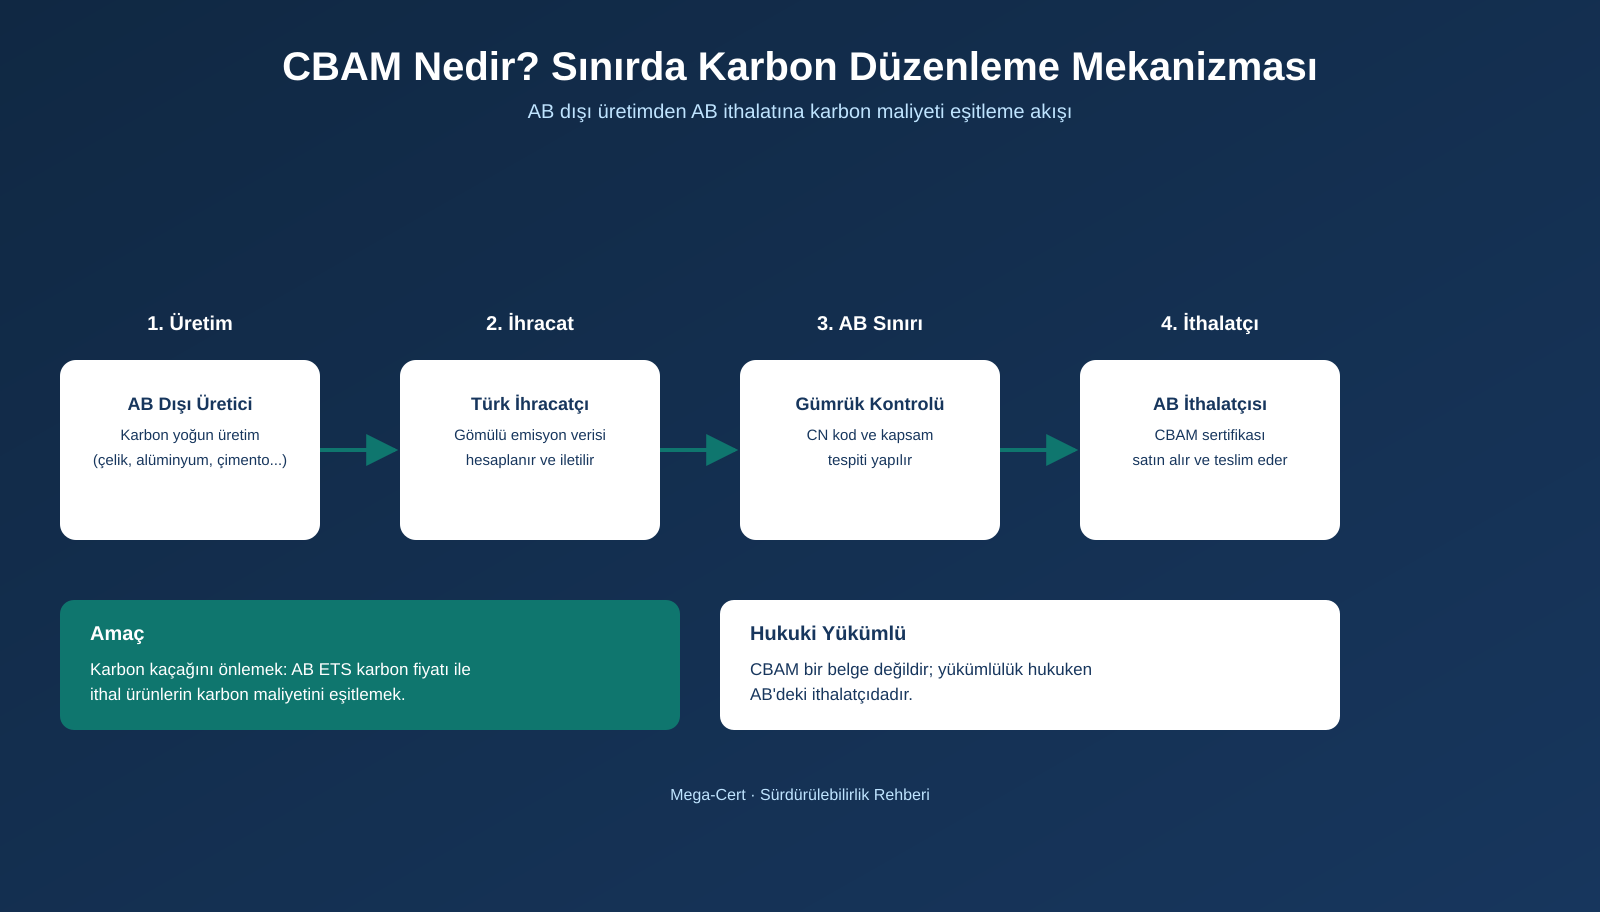
AB'ye demir-çelik, alüminyum, çimento, gübre gibi ürünler ihraç eden firmalar için CBAM artık teorik bir konu değil, ticari sonucu olan bir veri yükümlülüğü. Bu rehber; CBAM'in ne olduğunu, hangi sektörleri kapsadığını, geçiş dönemi ile kesin dönem arasındaki farkı, gömülü emisyon kavramını ve Türk ihracatçının yapması gerekenleri anlatıyor.
CBAM nedir ve neden getirildi?
CBAM, AB'nin Avrupa Yeşil Mutabakatı kapsamında "Fit for 55" paketiyle yürürlüğe koyduğu bir sınırda karbon düzenlemesidir. Yasal dayanağı (AB) 2023/956 sayılı Tüzüktür.
Mantığı şudur: AB üreticileri, AB Emisyon Ticaret Sistemi (ETS) nedeniyle saldıkları her ton CO₂ için bir maliyet öder. AB dışındaki üreticiler çoğunlukla böyle bir maliyetle karşılaşmaz. Bu fark, hem AB üreticileri için haksız rekabet yaratır hem de üretimin iklim düzenlemesi zayıf ülkelere kaymasını (karbon kaçağı) teşvik eder. CBAM, ithal ürünün gömülü emisyonuna AB ETS fiyatına denk bir bedel uygulayarak bu farkı kapatmayı amaçlar.
Türkiye açısından önemi: AB, Türkiye'nin en büyük ihracat pazarıdır ve demir-çelik ile alüminyum, Türkiye'nin AB'ye ihracatında yüksek paya sahiptir. Bu sektörler CBAM kapsamındadır.
CBAM hangi ürünleri kapsıyor?
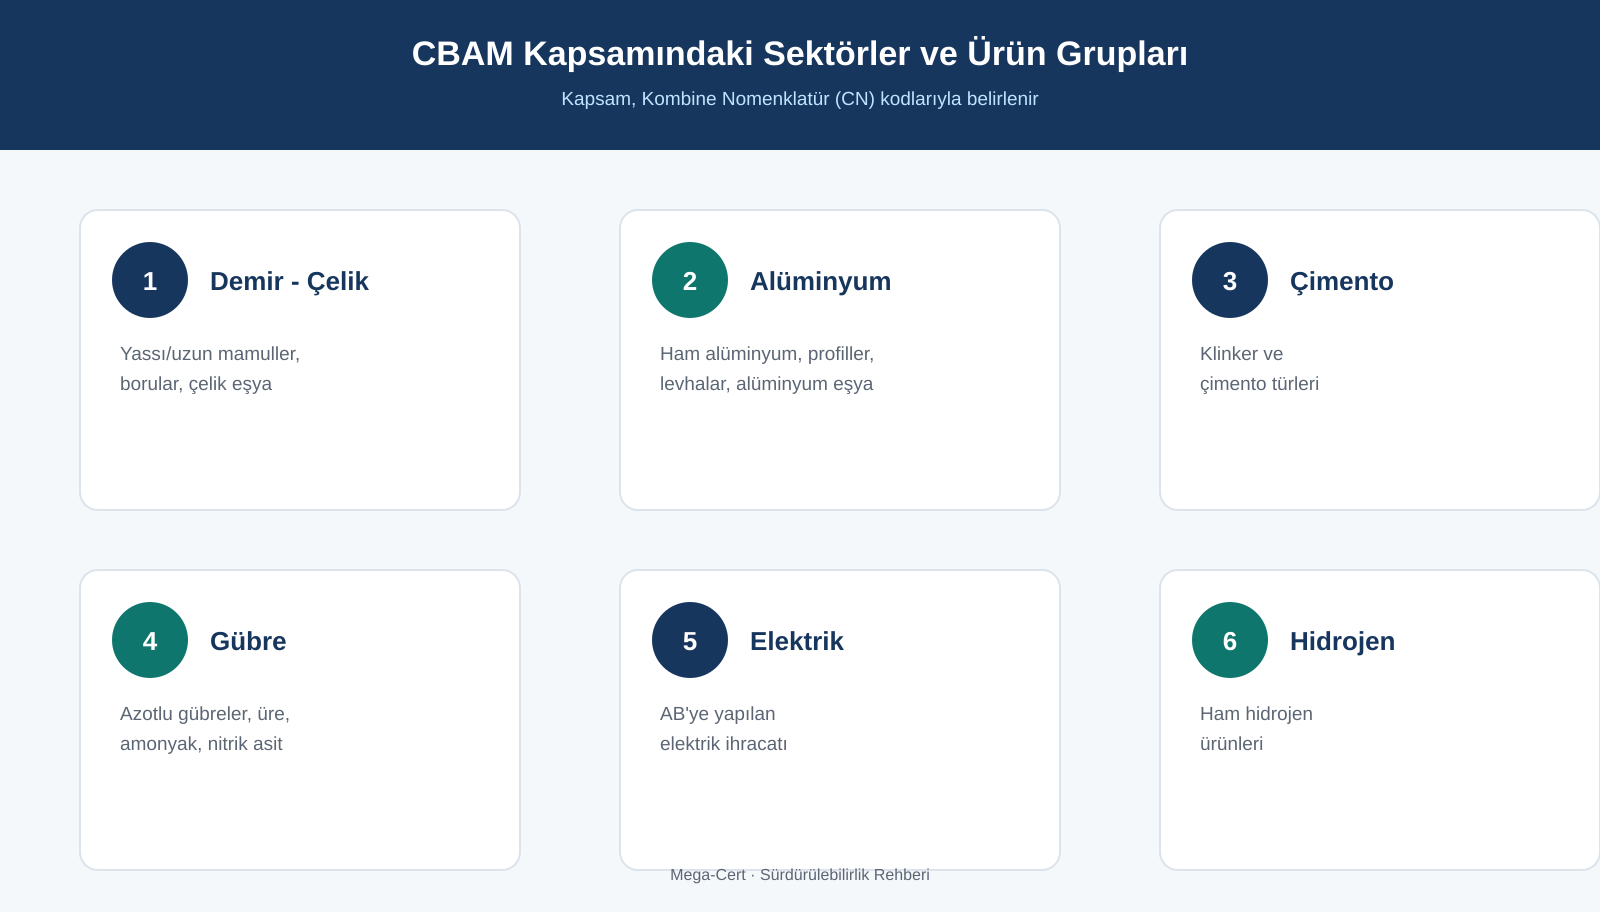
Kesin dönemde CBAM kapsamındaki ürün grupları:
| Sektör | Örnek ürünler |
|---|---|
| Demir ve çelik | Yassı/uzun mamuller, borular, bazı çelik eşya |
| Alüminyum | Ham alüminyum, profiller, levhalar, bazı alüminyum eşya |
| Çimento | Klinker, çimento türleri |
| Gübre | Azotlu gübreler, üre, amonyak, nitrik asit |
| Elektrik | AB'ye elektrik ihracatı |
| Hidrojen | Ham hidrojen |
Kapsam, ürünlerin Kombine Nomenklatür (CN) kodlarıyla tanımlanır. Bir ürünün CBAM kapsamında olup olmadığı, ticari faturadaki/GTİP'teki CN kodunun AB'nin CBAM ürün listesinde bulunup bulunmadığına bakılarak belirlenir. Kapsam zamanla genişleyebilir.
CBAM geçiş dönemi ve kesin dönem farkı
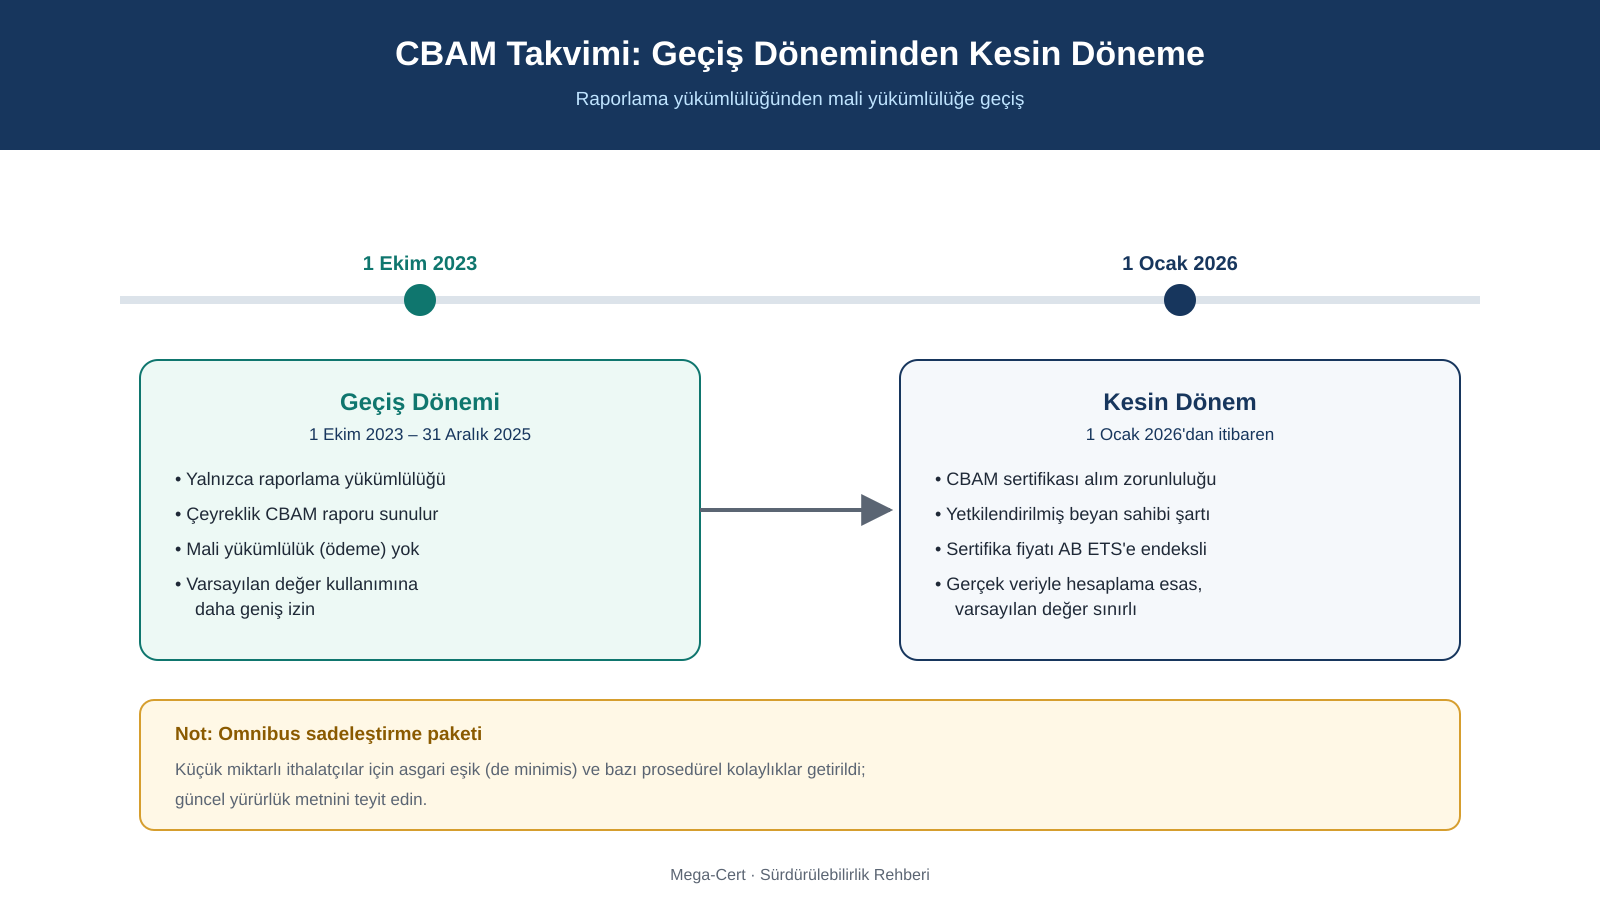
Geçiş dönemi (1 Ekim 2023 – 31 Aralık 2025)
- Yalnızca raporlama yükümlülüğü vardı.
- AB'deki ithalatçı, her çeyrek için CBAM raporu sunarak ithal ettiği kapsam ürünlerinin gömülü emisyonunu beyan ediyordu.
- Mali yükümlülük (ödeme) yoktu; ceza yalnızca raporun hiç/eksik sunulması durumunda uygulanıyordu.
- İlk dönemlerde varsayılan (default) değerlerin kullanımına daha geniş izin verildi.
Kesin dönem (1 Ocak 2026'dan itibaren)
- CBAM sertifikası alma yükümlülüğü başladı. İthalatçı, ithal ettiği ürünlerin gömülü emisyonuna karşılık gelen sayıda CBAM sertifikası satın alıp teslim eder.
- Sertifika fiyatı, AB ETS izin fiyatına endekslidir.
- Yalnızca yetkilendirilmiş CBAM beyan sahipleri kapsam ürünü ithal edebilir.
- Menşe ülkede ödenmiş bir karbon fiyatı varsa, bu tutar mahsup edilebilir.
- Gömülü emisyonun gerçek verilerle hesaplanması esastır; varsayılan değerlerin kullanımı sınırlandırılmıştır.
Not: CBAM kuralları, 2025'te sunulan sadeleştirme (Omnibus) düzenlemeleriyle güncellendi; küçük miktarlı ithalatçılar için bir asgari eşik (de minimis) ve bazı prosedürel kolaylıklar getirildi. Yükümlülüğünüzü değerlendirirken yürürlükteki en güncel metni esas alın.
Gömülü emisyon (embedded emissions) nedir?
Gömülü emisyon, bir ürünün üretim sürecinde ortaya çıkan sera gazı emisyonlarının, üretilen ürün miktarına bölünmesiyle bulunan değerdir (ör. ton CO₂e / ton çelik). CBAM'de iki bileşen vardır:
- Doğrudan emisyonlar: Üretim tesisinde yakıt yakılmasından ve süreçten kaynaklanan emisyonlar.
- Dolaylı emisyonlar: Üretimde kullanılan satın alınmış elektriğin üretiminden kaynaklanan emisyonlar (sektöre göre kapsama dahil edilir).
Hesaplama, AB'nin CBAM için tanımladığı izleme metodolojisine göre yapılır; bu metodoloji AB ETS izleme ve raporlama kurallarıyla uyumludur. Tesis sınırlarının doğru çizilmesi, üretim süreçlerinin doğru eşlenmesi ve verinin izlenebilir olması gerekir. Kurumsal düzeyde karbon muhasebesiyle ilişkisi için: Karbon Ayak İzi Hesaplama Rehberi ve ISO 14001 Nedir?.
Türk ihracatçının CBAM yükümlülükleri
CBAM'de hukuki yükümlülük AB'deki ithalatçıdadır. Ancak ithalatçı, CBAM beyanını yapabilmek için ihracatçıdan veri talep eder. İhracatçı olarak yapılması gerekenler:
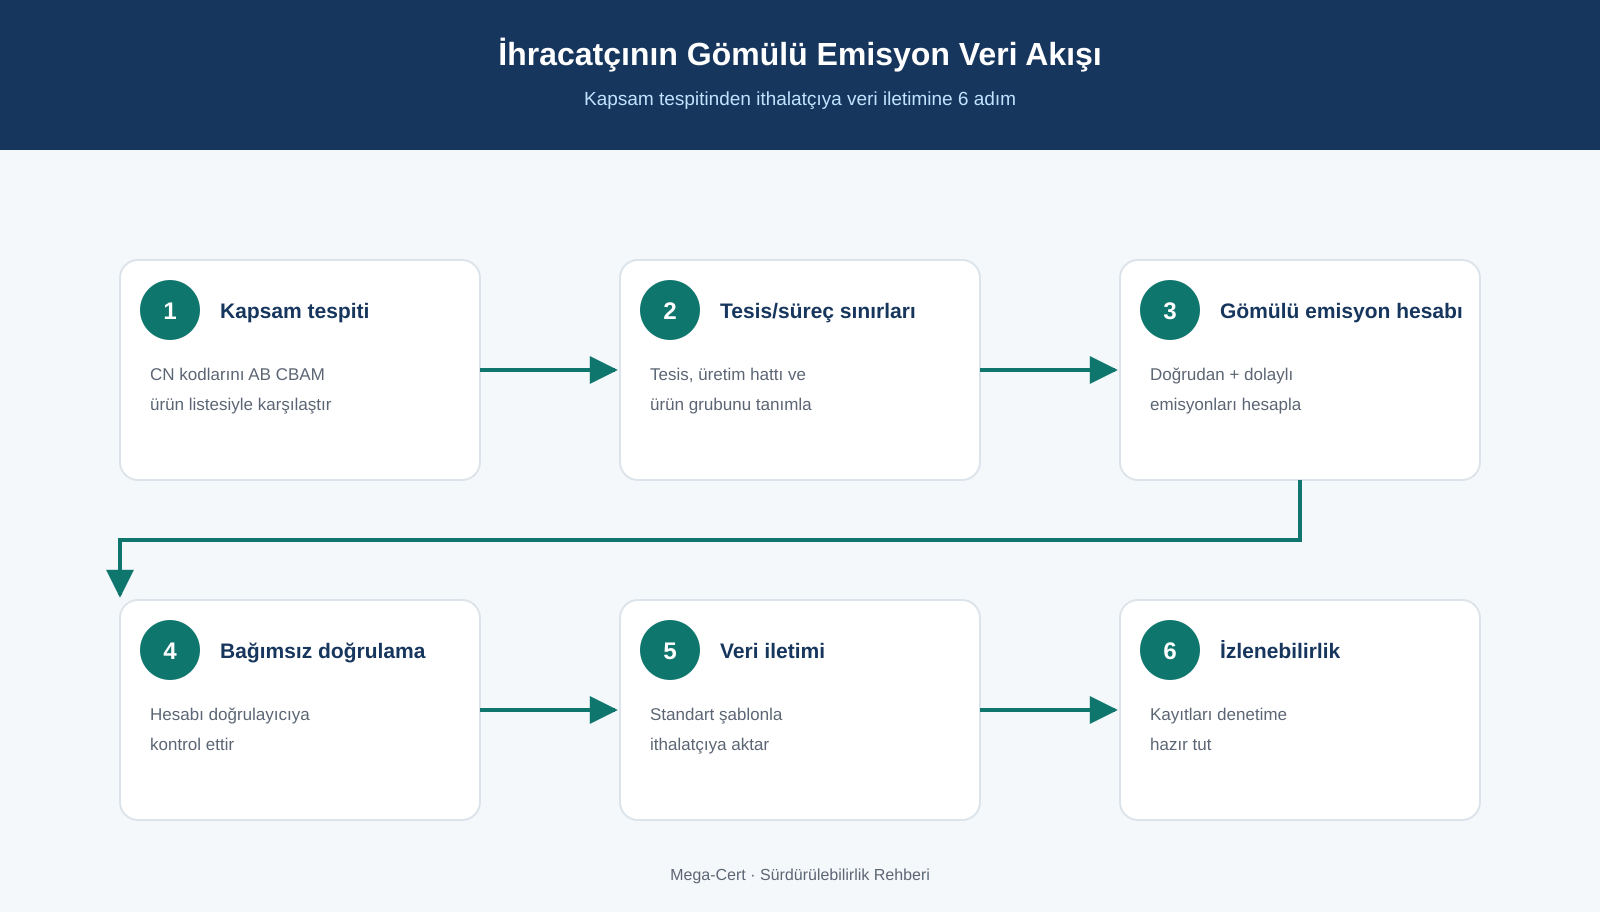
- Kapsam tespiti: İhraç ettiğiniz ürünlerin CN kodlarını, AB'nin CBAM ürün listesiyle karşılaştırın.
- Tesis ve süreç sınırlarının tanımlanması: Hangi tesis, hangi üretim hattı, hangi ürün grubu.
- Gömülü emisyon hesabı: AB metodolojisine uygun şekilde doğrudan (ve gerekiyorsa dolaylı) emisyonların hesaplanması.
- Veri doğrulama: Hesabın bağımsız bir doğrulayıcı tarafından kontrol edilmesi, ithalatçının kabulünü kolaylaştırır ve varsayılan değer cezasından korur.
- Veri iletimi: Sonuçların, ithalatçının kullanabileceği standart formatta (AB'nin sağladığı iletişim şablonu) müşteriye aktarılması.
- İzlenebilirlik: Ölçüm cihazı kayıtları, yakıt faturaları, üretim miktarı kayıtlarının denetime hazır tutulması.
CBAM, karbon ayak izi ve diğer düzenlemelerle ilişkisi
CBAM tek başına bir yükümlülük değildir; AB'nin daha geniş sürdürülebilirlik mevzuatının bir parçasıdır:
- Kurumsal/ürün karbon ayak izi: CBAM gömülü emisyon hesabı, ürün karbon ayak izi (ISO 14067) çalışmasıyla aynı veri altyapısını kullanır.
- CSRD / ESRS: AB'li ana şirketin tedarikçisiyseniz, ondan gelen sürdürülebilirlik raporlaması veri talepleriyle CBAM verisi örtüşür.
- ISO 14001: Çevre yönetim sistemi, emisyon verisinin sistematik toplanması için uygun bir çerçevedir.
- EcoVadis: Karbon yönetimi, EcoVadis skor kartında Çevre temasının önemli bir bileşenidir.
CBAM'in karbon ayak izi yönetiminin genel çerçevesindeki yeri için: CBAM ve Karbon Ayak İzi: Uçtan Uca Rehber.
Sıkça Sorulan Sorular
CBAM belgesi diye bir şey var mı?
Hayır. CBAM bir belgelendirme değil, ithalat yükümlülüğüdür. "CBAM sertifikası" ise ithalatçının satın aldığı, emisyona karşılık gelen mali araçtır; ihracatçının aldığı bir belge değildir. İhracatçının çıktısı, doğrulanmış bir gömülü emisyon raporudur.
CBAM ne zaman başladı?
Geçiş dönemi 1 Ekim 2023'te raporlama ile başladı. Mali yükümlülüğün olduğu kesin dönem 1 Ocak 2026'da başladı.
Küçük miktarda ihracat yapıyorsam CBAM'dan etkilenir miyim?
Omnibus sadeleştirmesiyle küçük miktarlı ithalatçılar için bir asgari eşik getirildi; bu eşiğin altındaki ithalat için tam yükümlülük uygulanmayabilir. Eşik ithalatçı bazında hesaplandığından, müşterinizle birlikte değerlendirin.
Türkiye'de ödediğim bir karbon fiyatı CBAM'den düşülür mü?
Menşe ülkede fiilen ödenmiş bir karbon fiyatı varsa, kanıtlanması koşuluyla CBAM yükümlülüğünden mahsup edilebilir. Türkiye'de ulusal bir ETS çalışmaları sürmektedir.
Gömülü emisyonu kendim mi hesaplamalıyım?
Hesaplama sorumluluğu üreticidedir. Hesabın AB metodolojisine uygunluğunun ve verinin izlenebilirliğinin bağımsız bir doğrulayıcı tarafından kontrol edilmesi, ithalatçının veriyi kabul etmesini kolaylaştırır.
CBAM sadece demir-çelik için mi geçerli?
Hayır. Demir-çelik, alüminyum, çimento, gübre, elektrik ve hidrojen kapsamdadır; ayrıca bu malzemelerden üretilen bazı işlenmiş ürünler de dahildir. Kapsam genişleyebilir.
CBAM kapsamınızı ve gömülü emisyon hesabınızı netleştirelim
Ürünlerinizin CBAM kapsamında olup olmadığını ve gömülü emisyon hesabı için nereden başlayacağınızı netleştirmek isterseniz bizimle iletişime geçebilirsiniz.
Ücretsiz ön değerlendirme talep edin